
Sieben Jahre sind kein Wartezimmer: Warum gute Projektfinanzierung Zeit braucht
Anlegerwissen
Sieben Jahre sind kein Wartezimmer: Warum gute Projektfinanzierung Zeit braucht
Eine Laufzeit von sieben Jahren lässt viele Anleger zögern. Das ist ein langer Zeitraum, den man einplanen muss, und es ist berechtigt zu fragen, warum ein Darlehen so lange laufen muss. Ein gut strukturiertes Projekt sollte darauf eine klare Antwort haben. Die kurze Antwort lautet: Die Laufzeit eines Projektdarlehens wird nicht aus einer Liste ausgewählt. Sie richtet sich danach, wie das Projekt Geld verdient.
Inhaltsverzeichnis
Kurz gesagt
- Solarparks und Batteriespeicher erwirtschaften über viele Jahre Einnahmen, manchmal sogar 20 Jahre oder länger. Bei einer cashflow-basierten Projektfinanzierung werden Darlehen so bemessen, dass sie aus diesen Einnahmen zurückgezahlt werden können.
- Bei vielen Projektdarlehen erhalten Sie regelmäßig Zinsen und bekommen Ihr Geld schrittweise zurück, nicht erst am Ende.
- Eine längere Laufzeit ist nicht automatisch sicherer oder riskanter. Sie verändert die Art des Risikos, und Ihr Geld bleibt länger investiert.
Die Laufzeit folgt dem Cashflow, nicht dem Kalender
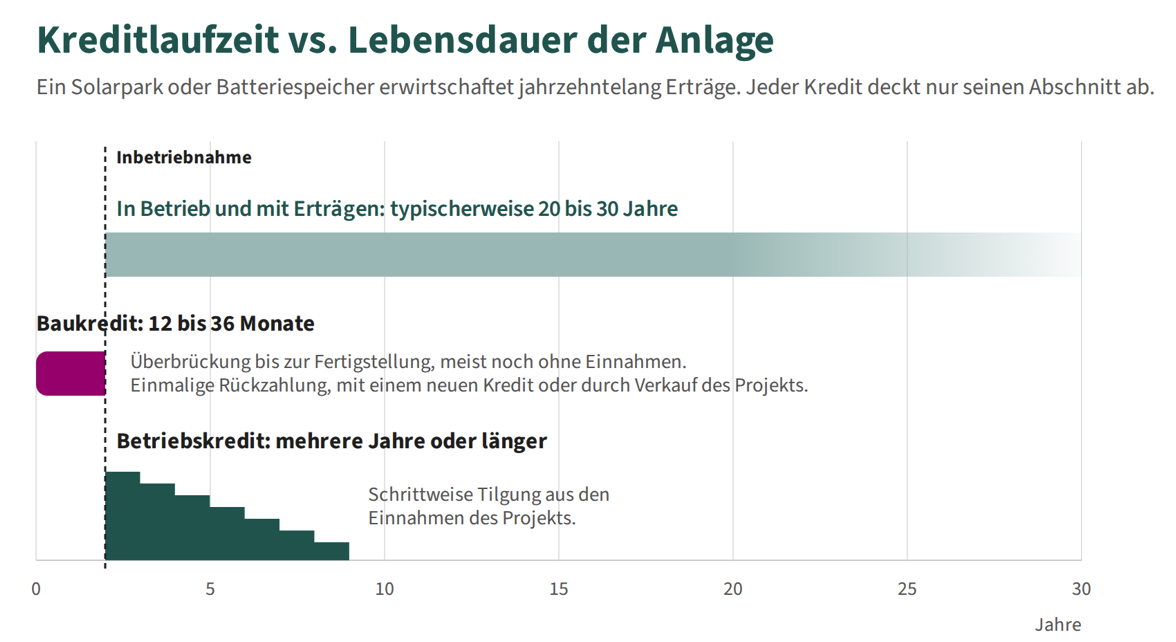
Solarparks und Batteriespeicher werden einmal gebaut und erzielen danach über viele Jahre Einnahmen. Kreditgeber bemessen ein Darlehen nicht allein anhand der technischen Lebensdauer des Vermögenswerts. Sie betrachten, wann Geld eingeht, wie viel eingeht und wie zuverlässig die Einnahmen sind.
Anders gesagt: Das Darlehen läuft so lange, wie das Projekt braucht, um es aus seinen Einnahmen zurückzuzahlen, nicht so lange, wie die Solarmodule halten.
Zwei Arten von Darlehen, zwei unterschiedliche Aufgaben
Ein Baudarlehen ist eine Brücke. Es finanziert das Projekt bis zu seiner Fertigstellung. In dieser Phase erzielt das Projekt in der Regel noch keine Einnahmen. Es besteht weiterhin das Risiko, dass der Bau länger dauert oder teurer wird oder dass Genehmigungen oder der Netzanschluss sich verzögern. Diese Darlehen laufen typischerweise 12 bis 36 Monate. Sie werden gewöhnlich in einer Summe zurückgezahlt, entweder durch ein neues langfristiges Darlehen oder durch den Verkauf des fertiggestellten Projekts.
Ein Betriebsdarlehen funktioniert eher wie eine Hypothek, die aus Mieteinnahmen bezahlt wird. Das Projekt ist in Betrieb und erzielt regelmäßig Einnahmen, zum Beispiel durch den Verkauf von Strom. Mit diesem Geld werden die laufenden Kosten, die Zinsen und die vereinbarten Rückzahlungen bezahlt. Das Darlehen wird aus den Einnahmen des Projekts nach und nach zurückgezahlt und nicht in einer Summe.
Kurz gesagt: Ein Baudarlehen finanziert den Bau. Ein Betriebsdarlehen wird nach und nach aus den Einnahmen des fertiggestellten Projekts zurückgezahlt.
Warum Betrag und Laufzeit zusammengehören
Hier ist ein vereinfachtes Beispiel. Nach Abzug der laufenden Kosten bleiben einem Projekt jährlich 300.000 € zur Bezahlung seiner Kreditgeber. Es nimmt in diesem Beispiel 1 Mio. € zu einem Zinssatz von 6 % auf. Im ersten Jahr sieht das so aus:
| Darlehen mit 5 Jahren Laufzeit | Darlehen mit 7 Jahren Laufzeit | |
|---|---|---|
| Rückzahlung | 200.000 € | etwa 143.000 € |
| Zinsen | 60.000 € | 60.000 € |
| Verbleibender Sicherheitspuffer | 40.000 € | etwa 97.000 € |
Bei der längeren Laufzeit ist der Sicherheitspuffer für ein schwächeres Jahr mehr als doppelt so groß. Eine längere Laufzeit ist daher nicht unbedingt ein Zeichen von Schwäche. Sie kann die Struktur sein, die den Rückzahlungsplan realistisch macht, indem sie den jährlichen Schuldendienst an den erwarteten Cashflow des Projekts anpasst. Sie bedeutet außerdem, dass Anleger länger investiert bleiben und über die gesamte Finanzierungsdauer insgesamt mehr Zinsen erhalten.
Einfach gesagt: Je länger die Laufzeit, desto geringer die jährliche Rückzahlung, desto höher die absoluten Zinseinkünfte der Anleger und desto leichter kann das Projekt seinen Verpflichtungen nachkommen.
Sieben Jahre bedeuten nicht sieben Jahre des Wartens
Zwei Merkmale machen eine lange Laufzeit in der Praxis ganz anders: regelmäßige Zinsen, die oft, häufig vierteljährlich, bereits ab Beginn der Laufzeit gezahlt werden, und die schrittweise Rückzahlung, da Sie bei vielen Projektdarlehen Ihr investiertes Geld in Raten zurückerhalten und nicht als eine einmalige Summe am Ende.
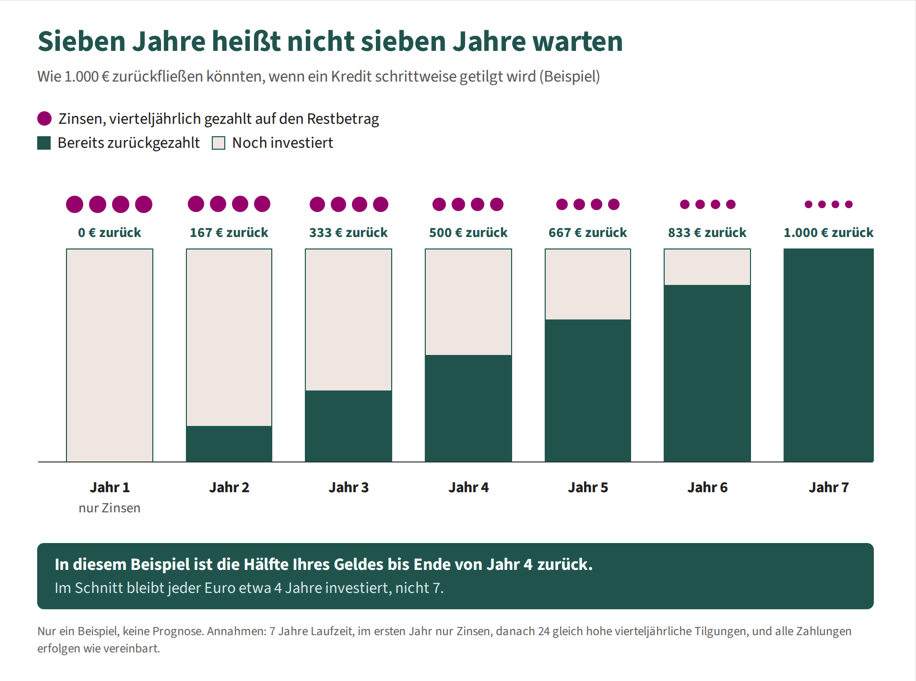
Stellen Sie sich vor, Sie investieren 1.000 € in ein Darlehen mit einer Laufzeit von sieben Jahren. Im ersten Jahr erhalten Sie nur Zinsen. Danach fließt jedes Quartal ein Teil Ihres Geldes in gleichen Raten zurück. In diesem Beispiel ist bis zum Ende des vierten Jahres die Hälfte des Geldes zurückgezahlt. Im Durchschnitt bleibt jeder Euro etwa vier Jahre investiert und nicht sieben. Da die Zinsen auf den noch investierten Betrag berechnet werden, sinken die Zinszahlungen, wenn Ihr Geld zurückfließt.
Dies gilt nur, wenn das Projekt jede Zahlung wie geplant leisten kann. Jedes Angebot hat seinen eigenen Rückzahlungsplan, der in seinem Key Investment Information Sheet (KIIS) festgelegt ist.
Länger ist nicht automatisch sicherer oder riskanter
Eine kürzere Laufzeit ist nicht automatisch sicherer und eine längere nicht automatisch riskanter. Was sich ändert, ist die Art des Risikos.
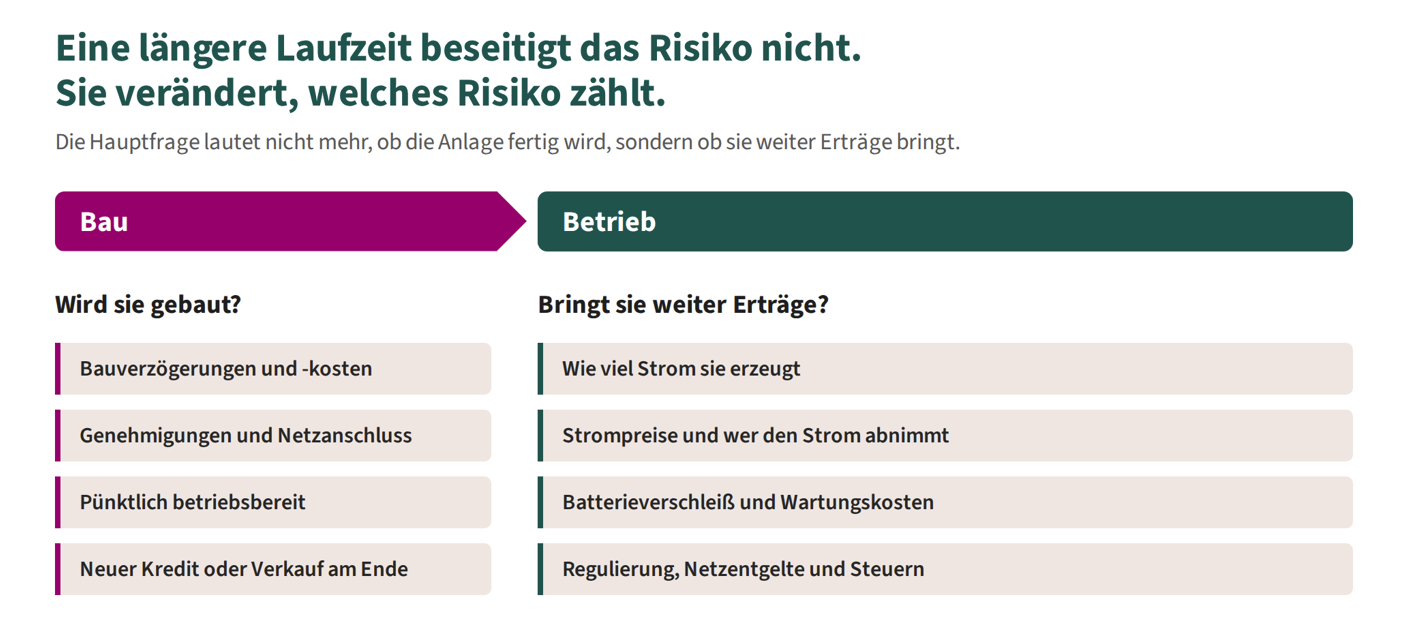
Bei einem Baudarlehen lautet die zentrale Frage, ob das Projekt fertiggestellt und anschließend wie geplant zurückgezahlt wird. Bei einem längeren Betriebsdarlehen ändern sich die Fragen: Werden der Solarpark oder der Batteriespeicher weiterhin gut funktionieren? Wie entwickeln sich die Energiepreise? Wird die Technologie über die Jahre wie erwartet funktionieren?
Fünf Fragen zu jedem langfristigen Projektdarlehen
- Woher kommt das Rückzahlungsgeld: aus den laufenden Einnahmen des Projekts oder aus einem künftigen Verkauf oder einer neuen Finanzierung?
- Erzielt der Vermögenswert bereits Einnahmen, und was muss noch gebaut werden?
- Wie stabil sind die Einnahmen: vertraglich fixiert, mit lokalen Kunden vereinbart, oder abhängig von Marktpreisen?
- Wann beginnt die Rückzahlung Ihres investierten Geldes, und wie ist sie über die Laufzeit verteilt?
- Wer wird zuerst zurückgezahlt, die Bank oder die Anleger, und gibt es Sicherheiten?
Ein Beispiel: Ein bestehender Solarpark erhält einen neuen Speicher
Das AEP-Obernberg-Projekt in Oberösterreich zeigt, wie diese Prinzipien zusammenwirken. Es handelt sich um einen bestehenden Vermögenswert: Der Solarpark (etwa 6 MWp, ein Maß für seine Spitzenleistung) ist bereits gebaut, an das Netz angeschlossen und erzielt Einnahmen aus dem Verkauf von Strom. Es ist zugleich eine neue Investition: Ein Batteriespeichersystem mit 6 MW / 12 MWh soll im zweiten Quartal 2027 den Betrieb aufnehmen. MW beschreibt, wie viel Leistung die Batterie gleichzeitig abgeben kann, MWh, wie viel Energie sie speichern kann. Die Batterie wird erst Einnahmen erzielen, wenn sie gebaut, angeschlossen und in Betrieb genommen wurde. Die Finanzierung verbindet somit einen bestehenden Vermögenswert mit einer neuen Investition.
Die Invesdor-Finanzierung läuft sieben Jahre. Die Zinsen werden vierteljährlich gezahlt. Die Rückzahlung des investierten Geldes soll 2028 beginnen; die letzte Zahlung ist für Oktober 2033 vorgesehen. Es handelt sich somit um ein länger laufendes Projektdarlehen und nicht um ein kurzes Baudarlehen, das zurückgezahlt wird, sobald der Bau abgeschlossen ist.
Das Projekt hat außerdem ein Bankdarlehen. Diese vorrangige Finanzierung wird vor der über Invesdor angebotenen nachrangigen Finanzierung zurückgezahlt. Diese Rangfolge ist für die Risikobewertung wichtig. Zur Finanzierungsrunde von AEP Obernberg. Mehr darüber, wie groß angelegte Batteriespeicher Einnahmen erzielen, erfahren Sie in unserem Artikel über Batteriespeicher als Schlüsseltechnologie der Energiewende.
Das Wichtigste in Kürze
Eine lange Laufzeit ist kein Mangel, den man hinnehmen muss. Sie ist eine Strukturentscheidung und sollte dazu passen, wie und wann das Projekt Einnahmen erzielt. Die richtige Frage lautet nicht „Sind sieben Jahre zu lang?“, sondern „Passt diese Laufzeit zu den Cashflows dieses Projekts?“
Häufig gestellte Fragen
Kann ich mein Geld vor Ablauf der Laufzeit zurückbekommen?
Meistens nicht. Crowdfunding-Anleihen können in der Regel nicht vorzeitig beendet werden, und es gibt normalerweise keine einfache Möglichkeit, sie an jemand anderen zu verkaufen. Der Verkauf Ihrer Anleihe kann unmöglich sein oder nur mit Verlust möglich sein. Investieren Sie nur Geld, das Sie während der gesamten Laufzeit sicher nicht benötigen.
Wann erhalte ich meine erste Zahlung?
Das hängt vom Angebot ab. Viele Projektdarlehen zahlen ab dem ersten Quartal vierteljährlich Zinsen, während die Rückzahlung des Kapitals oft später beginnt. Die genauen Termine sind im KIIS und in den Anleihebedingungen festgelegt.
Wird mein Geld am Ende oder schrittweise zurückgezahlt?
Das hängt von der Struktur ab. Bei einem endfälligen Darlehen wird der gesamte Betrag am Ende in einer Summe zurückgezahlt. Bei einem Darlehen mit schrittweiser Rückzahlung erhalten Sie Ihr Geld während der Laufzeit in Raten zurück, sodass es durchschnittlich weniger lange investiert ist. Prüfen Sie den Rückzahlungsplan, bevor Sie investieren.
Warum leiht sich das Projekt nicht einfach für einen kürzeren Zeitraum Geld?
Eine kürzere Laufzeit bedeutet höhere jährliche Rückzahlungen. Wenn der jährliche Cashflow des Projekts diese Zahlungen nicht problemlos decken kann, würde eine kürzere Laufzeit das Ausfallrisiko erhöhen statt verringern. Die Laufzeit wird so gewählt, dass sie zu dem passt, was das Projekt realistisch zurückzahlen kann.
Bedeutet eine längere Laufzeit einen höheren Zinssatz?
Nicht automatisch. Der Zinssatz spiegelt das Gesamtrisiko der Investition wider: die Projektphase, die Stabilität der Einnahmen, den Rang des Darlehens hinter Bankschulden sowie die Tatsache, dass Ihr Kapital gebunden und schwer zu verkaufen ist.
Was passiert, wenn das Projekt in einem bestimmten Jahr weniger verdient als geplant?
Zins- oder Rückzahlungen können sich verzögern oder gekürzt werden. Banken, die dem Projekt Geld geliehen haben, werden in der Regel zuerst bezahlt, und vorhandene Sicherheiten decken möglicherweise nicht alles ab, was den Anlegern zusteht. Im schlimmsten Fall ist ein Totalverlust möglich. Es lohnt sich zu prüfen, ob das Projekt über Barreserven oder eine Garantie verfügt und was diese abdecken.
Was bedeuten „vorrangig“ und „nachrangig“?
Sie beschreiben die Reihenfolge der Rückzahlung. Vorrangige Schulden, meist von einer Bank, werden zuerst zurückgezahlt. Nachrangige Schulden werden erst zurückgezahlt, nachdem die Bank erhalten hat, was ihr zusteht. Nachrangige Kreditgeber tragen ein höheres Risiko und werden typischerweise mit einem höheren Zinssatz entschädigt.
Was passiert mit meiner Investition, wenn die Plattform ihren Betrieb einstellt?
Ihre Investition ist ein Vertrag mit dem Unternehmen, das die Anleihe ausgegeben hat, nicht mit der Plattform. Wenn die Plattform ihren Betrieb einstellt, bleiben Ihre Ansprüche gegenüber diesem Unternehmen bestehen. Zahlungen oder Aktualisierungen können sich verzögern, während dies geklärt wird.
Wie viel sollte ich investieren?
Das ist eine persönliche Entscheidung, und dieser Artikel stellt keine Beratung dar. Ein üblicher Ansatz besteht darin, Ihr Geld auf mehrere Investitionen zu verteilen, statt alles in eine zu investieren, und nur Geld zu investieren, dessen Verlust Sie sich leisten könnten.
Hinweise und Risiken
Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlageberatung dar. Die Beispiele sind vereinfacht. Crowdinvestitionen bergen Risiken bis hin zum Verlust des investierten Geldes. Bitte lesen Sie vor einer Investition das Key Investment Information Sheet (KIIS).


Schließen Sie sich vielen anderen an und erstellen Sie Ihr Konto!


100+
Ähnliche Artikel

COMETUM-Interview: Wie man Zugang zu Pre-IPO-Investments in Stripe, SpaceX und Anthropic bekommt
Interview mit COMETUM Blick hinter die Kulissen: Wie COMETUM Anlegende näher an Giganten wie Stripe, SpaceX und Anthropic bringt Die meisten Privatanlegenden gehen davon aus, dass Unternehmen wie Stripe, SpaceX und Anthropic vor ihrem Börsengang…

Wie direkte digitale Geldanlage den Weg an die Börse vorbereiten kann
BIOGENA • Investment-Story • Direkte digitale Geldanlage BIOGENA Investment-Story Aus einem Familienunternehmen wird eine Gesundheitsgruppe. Was für BIOGENA als familiengeführtes Mikronährstoff-Unternehmen begann, ist heute eine Gesundheitsgruppe mit über 120 Millionen Euro Umsatz. Seit 2015 wird…

5 Faktoren, die Unternehmensbewertungen vor einem Börsengang ändern
Pre-IPO-Investments • Private Märkte • Europa (DACH / BENELUX / Nordics) Ein Leitfaden für Privatanleger, um Marktsignale zu erkennen und Chancen im Pre-IPO optimal zu nutzen. Pre-IPO-Investments ermöglichen Privatanlegern den Einstieg in private Unternehmen vor…